
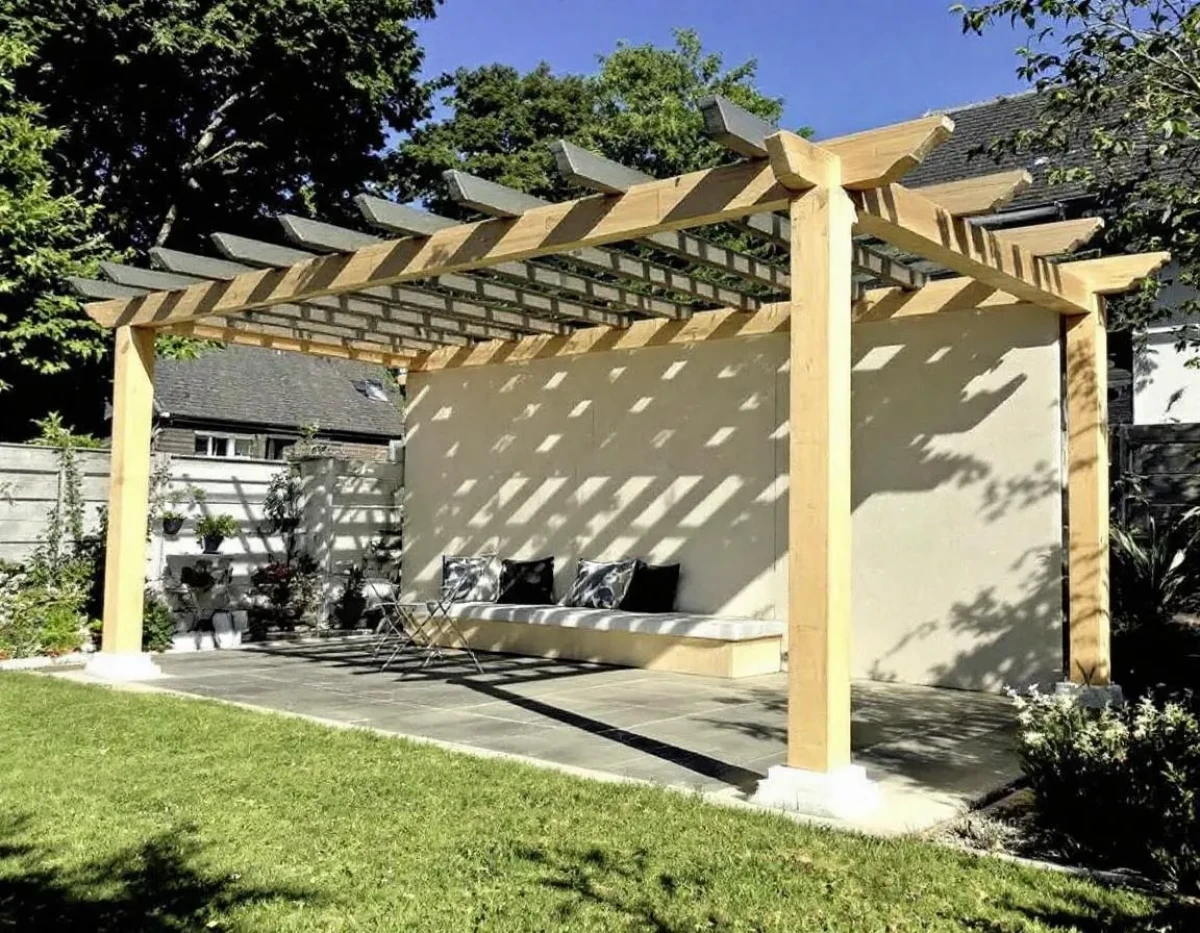
La fiscalité applicable aux constructions extérieures comme les pergolas et abris de jardin constitue un véritable dédale administratif pour les propriétaires. Entre la taxe d'aménagement, les déclarations préalables et les subtilités réglementaires, nombreux sont ceux qui se trouvent démunis face à leurs obligations. Les constructions extérieures, même légères, peuvent être soumises à diverses impositions dont le montant varie selon plusieurs critères spécifiques. Comprendre ces mécanismes fiscaux s'avère indispensable pour tout propriétaire souhaitant aménager son extérieur sans mauvaise surprise financière. Ce guide juridique complet vous éclaire sur l'ensemble des aspects fiscaux liés aux pergolas et abris de jardin.
Le cadre juridique des constructions de jardin
Avant d'aborder la question de la taxation, il convient de comprendre le statut juridique des constructions extérieures. Dans le Code de l'urbanisme, les pergolas et abris de jardin sont considérés comme des constructions à part entière, même s'ils ne constituent pas des bâtiments principaux. Leur régime juridique est défini par l'article R.421-2 du Code de l'urbanisme, qui précise les conditions dans lesquelles ces aménagements sont dispensés de formalités ou soumis à déclaration préalable.
Une pergola se définit juridiquement comme une structure ouverte destinée à servir de support à des plantes grimpantes ou à créer un espace ombragé. Elle peut être adossée à un mur ou autonome. Un abri de jardin, quant à lui, désigne une construction fermée, généralement de dimensions modestes, destinée au rangement d'outils ou de mobilier de jardin.
La qualification juridique précise de ces constructions a des conséquences directes sur leur régime fiscal. Par exemple, une pergola fermée par des panneaux coulissants peut être requalifiée en véranda, ce qui modifie son traitement fiscal. De même, un abri de jardin transformé en lieu de vie occasionnel peut voir son statut évoluer vers celui d'annexe habitable.
Les seuils d'autorisation administrative
Le régime d'autorisation applicable dépend principalement de la surface de plancher créée :
- Construction inférieure à 5 m² : aucune formalité requise (mais respect des règles d'urbanisme obligatoire)
- Construction entre 5 m² et 20 m² : déclaration préalable de travaux
- Construction supérieure à 20 m² : permis de construire
Ces seuils constituent le premier jalon pour comprendre la fiscalité applicable. En effet, l'administration fiscale s'appuie sur ces mêmes critères pour déterminer l'assujettissement à certaines taxes. La jurisprudence du Conseil d'État (CE, 9 mars 2016, n°383085) a confirmé que la qualification d'une construction au regard du droit de l'urbanisme détermine généralement son régime fiscal.
Le Plan Local d'Urbanisme (PLU) de chaque commune peut prévoir des dispositions particulières concernant les abris de jardin et pergolas. Ces règles locales peuvent influencer tant l'implantation que la taxation de ces structures. Par exemple, certaines communes imposent des contraintes esthétiques qui peuvent augmenter le coût de construction et, par ricochet, l'assiette fiscale applicable.
La taxe d'aménagement : principal prélèvement fiscal
La taxe d'aménagement constitue le prélèvement fiscal majeur applicable aux pergolas et abris de jardin. Instituée par l'article L.331-1 du Code de l'urbanisme, cette taxe s'applique lors de la délivrance d'une autorisation de construire. Elle remplace depuis 2012 l'ancienne taxe locale d'équipement et vise à financer les équipements publics nécessaires à l'urbanisation.
Le calcul de cette taxe repose sur une formule précise : Surface taxable × Valeur forfaitaire × Taux. La surface taxable correspond à la somme des surfaces de plancher closes et couvertes, calculée à partir du nu intérieur des façades, dont la hauteur sous plafond est supérieure à 1,80 m.
Pour 2023, la valeur forfaitaire a été fixée à 1 045 euros par mètre carré en Île-de-France et 929 euros dans les autres régions. Cette valeur est révisée annuellement en fonction de l'indice du coût de la construction. Le taux, quant à lui, est fixé par les collectivités territoriales et peut varier considérablement d'une commune à l'autre, généralement entre 1% et 5%.
Particularités pour les abris de jardin
Les abris de jardin bénéficient parfois d'un régime particulier. L'article L.331-9 du Code de l'urbanisme autorise les collectivités territoriales à exonérer partiellement ou totalement les abris de jardin soumis à déclaration préalable. Cette faculté d'exonération a été introduite par la loi de finances pour 2014, reconnaissant le caractère potentiellement disproportionné de la taxe pour ces petites constructions.
Dans la pratique, de nombreuses communes ont adopté cette exonération, conscientes que la taxe pouvait parfois dépasser le coût même de l'abri. Par exemple, un abri de jardin préfabriqué de 10 m² coûtant 800 euros pouvait être soumis à une taxe d'aménagement de plus de 1 000 euros dans certaines communes pratiquant un taux élevé.
- Exonération totale : aucune taxe d'aménagement à payer
- Exonération partielle : réduction du montant de la taxe (généralement de 50%)
- Abattement de 50% : applicable aux 100 premiers mètres carrés des locaux d'habitation
Pour les pergolas, la situation est plus nuancée. Une pergola non couverte (simple structure avec poteaux et traverses) n'est généralement pas considérée comme créant de la surface taxable. En revanche, une pergola avec toiture fixe (même ajourée) peut être assujettie à la taxe d'aménagement, comme l'a confirmé la Cour administrative d'appel de Bordeaux dans un arrêt du 17 décembre 2019.
Les exonérations et abattements fiscaux applicables
Face à l'augmentation constante de la taxe d'aménagement, le législateur a prévu plusieurs mécanismes d'allégement fiscal. Ces dispositifs visent à adapter la charge fiscale à la réalité économique des constructions légères comme les pergolas et abris de jardin.
L'exonération de plein droit s'applique aux constructions dont la surface est inférieure à 5 m². Ce seuil, aligné sur celui dispensant de formalités d'urbanisme, permet d'échapper complètement à la taxe d'aménagement pour les très petites constructions. Cette disposition est particulièrement avantageuse pour les petits abris de rangement ou les pergolas de dimensions modestes.
Pour les constructions plus importantes, les collectivités territoriales disposent d'un pouvoir discrétionnaire d'exonération. L'article L.331-9 du Code de l'urbanisme leur permet d'exonérer, en tout ou partie :
- Les abris de jardin, pigeonniers et colombiers soumis à déclaration préalable
- Les surfaces annexes à usage de stationnement
- Les surfaces de plancher des locaux d'habitation bénéficiant d'un prêt aidé de l'État
Cette faculté d'exonération s'exerce par délibération, adoptée avant le 30 novembre pour une application l'année suivante. Il est donc recommandé de consulter les délibérations de sa commune avant d'entreprendre des travaux de construction d'un abri de jardin ou d'une pergola.
Cas particulier des pergolas bioclimatiques
Les pergolas bioclimatiques, conçues pour optimiser les apports solaires selon les saisons, peuvent bénéficier de régimes fiscaux avantageux. La loi de finances pour 2020 a instauré la possibilité pour les collectivités d'exonérer les équipements favorisant la performance énergétique des bâtiments.
Dans certaines conditions, une pergola bioclimatique peut être considérée comme un équipement de protection solaire contribuant à l'efficacité énergétique du bâtiment principal. Cette qualification peut ouvrir droit à une exonération partielle de taxe d'aménagement, voire à un crédit d'impôt pour la transition énergétique (CITE) jusqu'en 2020, remplacé depuis par le dispositif MaPrimeRénov'.
La jurisprudence récente tend à reconnaître cette fonction énergétique des pergolas bioclimatiques. Dans un jugement du Tribunal administratif de Lyon (TA Lyon, 26 juin 2018, n°1607831), les juges ont admis qu'une pergola à lames orientables pouvait être considérée comme un dispositif de protection solaire éligible aux avantages fiscaux liés à la rénovation énergétique.
Pour bénéficier de ces avantages, il faut toutefois que la pergola respecte certaines caractéristiques techniques précises et qu'elle soit installée par un professionnel certifié RGE (Reconnu Garant de l'Environnement).
L'impact fiscal sur la valeur immobilière
Au-delà de la taxe d'aménagement, l'installation d'une pergola ou d'un abri de jardin peut avoir des répercussions sur d'autres impositions liées à la propriété immobilière. Ces conséquences fiscales indirectes méritent une attention particulière.
La taxe foncière constitue le premier impact à considérer. Régie par les articles 1380 à 1391 E du Code général des impôts, cette taxe annuelle est calculée sur la base de la valeur locative cadastrale du bien. L'ajout d'une construction, même légère comme un abri de jardin, peut entraîner une réévaluation de cette valeur locative.
Concrètement, les services du cadastre procèdent périodiquement à des mises à jour de leur base de données, notamment grâce aux déclarations préalables et permis de construire délivrés. Une construction non déclarée peut ainsi être détectée lors de prises de vue aériennes ou de contrôles sur place.
Pour les pergolas, l'impact sur la taxe foncière dépend principalement de leur nature :
- Pergola simple sans couverture fixe : généralement sans impact sur la valeur locative
- Pergola avec toiture fixe ou rétractable : peut être considérée comme augmentant la surface bâtie
- Pergola fermée sur les côtés : souvent requalifiée en véranda avec impact significatif sur la valeur locative
Conséquences en cas de vente du bien immobilier
Lors de la vente d'un bien immobilier, les aménagements extérieurs comme les pergolas et abris de jardin peuvent influencer la plus-value immobilière imposable. En effet, ces constructions valorisent généralement le bien et peuvent donc augmenter la plus-value réalisée lors de la cession.
L'article 150 U du Code général des impôts prévoit l'imposition des plus-values réalisées lors de la cession à titre onéreux de biens immobiliers. Le taux d'imposition, incluant les prélèvements sociaux, peut atteindre 36,2% pour les cessions réalisées moins de deux ans après l'acquisition.
Toutefois, il convient de noter que le coût des travaux d'amélioration, d'agrandissement ou de construction peut être ajouté au prix d'acquisition pour déterminer la plus-value imposable. Ainsi, les dépenses engagées pour l'installation d'une pergola ou d'un abri de jardin peuvent être prises en compte, à condition de pouvoir les justifier par des factures.
La Cour de cassation a précisé dans un arrêt du 12 novembre 2015 (Cass. com., 12 nov. 2015, n°14-23.900) que les aménagements extérieurs contribuant à l'agrément de l'habitation constituent des travaux d'amélioration déductibles de l'assiette de la plus-value.
Par ailleurs, les abris de jardin et pergolas doivent figurer dans le diagnostic technique immobilier obligatoire lors de la vente. Leur absence peut constituer un vice caché, source de responsabilité pour le vendeur, comme l'a rappelé la Cour d'appel de Montpellier dans un arrêt du 4 février 2020.
Stratégies d'optimisation fiscale et recommandations pratiques
Face à la complexité du régime fiscal applicable aux pergolas et abris de jardin, plusieurs stratégies peuvent être envisagées pour minimiser l'impact financier tout en respectant la légalité.
La première approche consiste à dimensionner judicieusement sa construction. Comme nous l'avons vu, les constructions de moins de 5 m² sont exonérées de taxe d'aménagement. Il peut donc être pertinent de prévoir plusieurs petites structures plutôt qu'une grande, lorsque cela est possible. Attention toutefois à ne pas tomber dans l'abus de droit : la jurisprudence sanctionne le fractionnement artificiel d'une construction unique en plusieurs éléments distincts (CE, 28 décembre 2018, n°409227).
Le choix du matériau et du type de construction peut aussi avoir un impact fiscal significatif. Par exemple, une pergola à structure légère sans couverture permanente échappera généralement à la taxe d'aménagement, contrairement à une pergola avec toiture fixe. De même, un abri de jardin démontable peut, dans certaines circonstances, être considéré comme du mobilier non taxable, bien que cette qualification soit de plus en plus contestée par l'administration.
Démarches administratives recommandées
Pour sécuriser sa situation fiscale, plusieurs démarches sont recommandées :
- Consulter le Plan Local d'Urbanisme avant tout projet pour connaître les contraintes applicables
- Se renseigner auprès du service urbanisme de la commune sur les éventuelles exonérations de taxe d'aménagement
- Demander un certificat d'urbanisme opérationnel qui précisera le régime fiscal applicable au projet
- Conserver toutes les factures et justificatifs liés à la construction (utiles en cas de contrôle ou de revente)
Il peut être judicieux de phaser les travaux dans le temps. En effet, la valeur forfaitaire servant de base au calcul de la taxe d'aménagement est révisée au 1er janvier de chaque année. En fonction de l'évolution des indices, reporter son projet de quelques mois peut parfois générer une économie substantielle.
Pour les pergolas bioclimatiques, il est recommandé de faire établir une attestation par l'installateur précisant les caractéristiques techniques de l'équipement et sa contribution à l'efficacité énergétique du bâtiment. Ce document pourra être utile tant pour solliciter une exonération de taxe d'aménagement que pour bénéficier d'éventuelles aides à la rénovation énergétique.
En cas de contestation du montant de la taxe d'aménagement, un recours est possible dans un délai de deux mois suivant la notification. La jurisprudence admet que l'erreur manifeste dans le calcul de la surface taxable constitue un motif valable de réclamation (CAA Marseille, 6 juin 2019, n°17MA03289).
Évolutions législatives et perspectives futures
Le régime fiscal des constructions légères comme les pergolas et abris de jardin connaît des évolutions régulières qu'il convient d'anticiper pour une gestion optimale de ses projets d'aménagement extérieur.
La loi de finances pour 2021 a introduit plusieurs modifications concernant la taxe d'aménagement. Parmi les changements notables figure la possibilité pour les communes de moduler le taux de la taxe selon les secteurs de leur territoire, permettant ainsi une adaptation plus fine aux enjeux locaux d'aménagement. Cette faculté peut conduire à des disparités importantes entre quartiers d'une même commune.
Par ailleurs, le décret n°2021-1452 du 4 novembre 2021 a précisé les conditions d'exonération des abris de jardin. Ce texte confirme que l'exonération facultative ne peut concerner que les abris soumis à déclaration préalable, donc d'une surface comprise entre 5 et 20 m². Il apporte également des clarifications sur la notion d'abri de jardin, excluant notamment les constructions à usage d'habitation occasionnelle.
Une tendance de fond se dessine en faveur de la prise en compte des critères environnementaux dans la fiscalité immobilière. Les constructions légères favorisant la biodiversité ou participant à la lutte contre les îlots de chaleur urbains pourraient bénéficier à l'avenir d'un régime fiscal préférentiel.
Contentieux émergents et positions jurisprudentielles
Plusieurs contentieux émergents méritent attention :
- La qualification fiscale des pergolas à lames orientables
- Le traitement des abris de jardin préfabriqués posés sans fondations
- L'application de la taxe d'aménagement aux constructions temporaires maintenues plus de trois mois
La Cour administrative d'appel de Nantes a récemment précisé dans un arrêt du 8 octobre 2021 que la simple pose d'un abri de jardin préfabriqué sur des plots béton constitue bien une construction soumise à la taxe d'aménagement, même en l'absence de fondations profondes.
Concernant les pergolas, la tendance jurisprudentielle est à la distinction entre les structures purement décoratives (non taxables) et celles créant un espace couvert utilisable (taxables). La présence d'une toiture, même partiellement ajourée, devient ainsi le critère déterminant pour l'application de la taxe d'aménagement.
L'interprétation de la notion de "surface close et couverte" fait l'objet de débats constants. Un arrêt du Conseil d'État du 9 mai 2018 (n°409872) a considéré qu'une terrasse couverte par un store banne rétractable ne constituait pas une surface taxable, ouvrant ainsi des perspectives intéressantes pour les pergolas à toiture mobile.
Enfin, la question de la rétroactivité des exonérations décidées par les communes fait l'objet de contentieux. Plusieurs juridictions administratives ont jugé que les délibérations d'exonération ne pouvaient s'appliquer qu'aux autorisations d'urbanisme délivrées après leur entrée en vigueur, sans effet rétroactif possible.
Pour rester informé de ces évolutions, il est recommandé de consulter régulièrement le Bulletin Officiel des Finances Publiques (BOFIP) qui intègre les dernières positions de l'administration fiscale, ainsi que les délibérations de sa commune en matière de taxe d'aménagement.





